रविवार, 11 ऑक्टोबर 2026

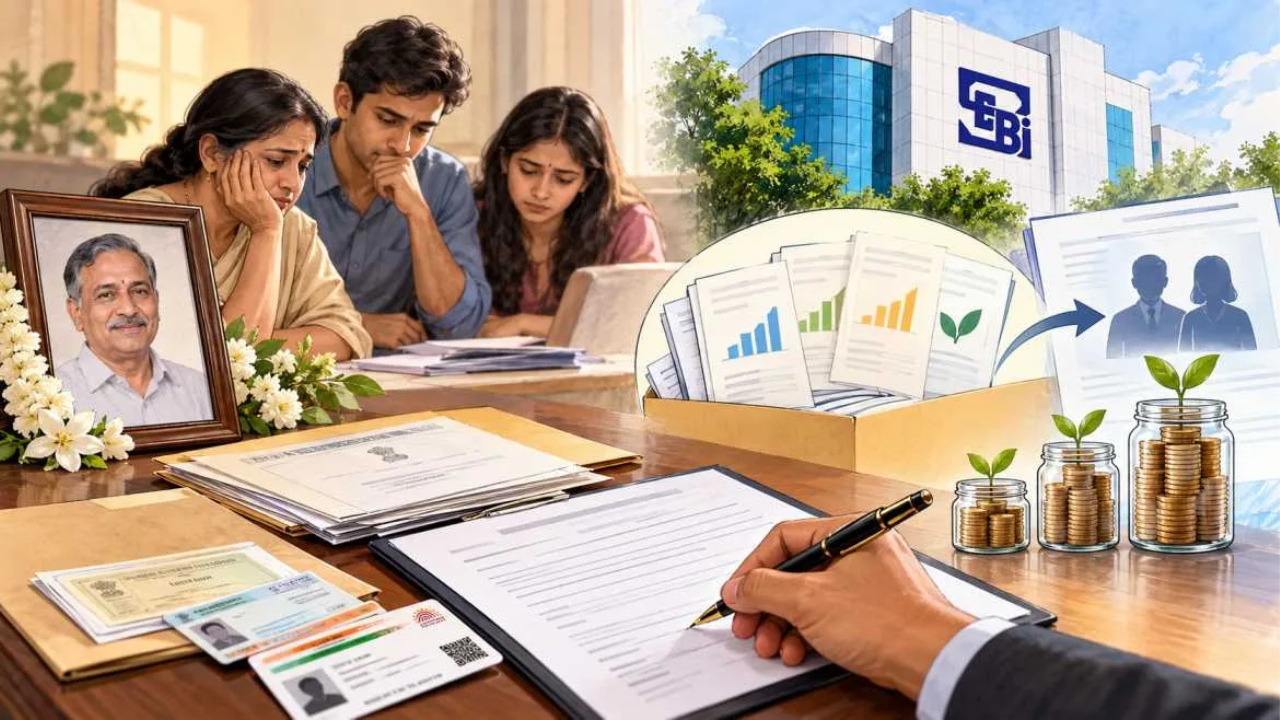
Mutual Fund गुंतवणूकदाराच्या मृत्यूनंतर काय? ( सौजन्य - सोशल मीडिया )


पूर्वी, नॉमिनीच्या किरकोळ आणि क्षुल्लक चुकांसाठी दावे नाकारले जात होते. दावे दाखल करण्यासाठी एक निश्चित कालमर्यादा देखील होती. तथापि, आता SEBI च्या नवीन म्युच्युअल फंड हस्तांतरण नियमांनुसार एक नवीन आराखडा जारी करण्यात आला आहे, ज्यामुळे ही प्रक्रिया पूर्वीपेक्षा खूप सोपी झाली आहे. हा नवीन नियम तीन श्रेणींमध्ये विभागलेला आहे, आणि प्रत्येक श्रेणीसाठी वेगवेगळे नियम आहेत. नेमके कोणते आहेत हे नियम एक एक सविस्तर जाणून घेऊयात.
जर एखाद्या जोडप्याने, म्हणजेच पती-पत्नीने, म्युच्युअल फंडात संयुक्तपणे गुंतवणूक केली असेल, तर ती संयुक्त गुंतवणूक मानली जाते. अशा परिस्थितीत, जर धारकांपैकी एकाचा मृत्यू झाला, तर जिवंत असलेल्या जोडीदारासाठी प्रक्रिया अगदी सोपी असते. नवीन नियमांनुसार, AMCs आता हयात असलेल्या संयुक्त धारकाकडून KYC, क्षतिपूर्ती बंधपत्र किंवा हमीपत्र यांसारख्या कागदपत्रांची वारंवार विनंती करण्याची आवश्यकता नाही. केवळ मृत व्यक्तीचे मृत्यू प्रमाणपत्र सादर केल्यास संपूर्ण खाते दुसऱ्या धारकाकडे हस्तांतरित होईल.
जर म्युच्युअल फंड केवळ एकाच व्यक्तीच्या नावावर असेल, परंतु नॉमिनीचे नाव आधीच कागदपत्रांवर नमूद केलेले असेल, तर नॉमिनी AMC किंवा RTA कडे हस्तांतरणाची विनंती सादर करू शकतो. यासाठी हस्तांतरण विनंती अर्ज, एक पडताळणीयोग्य मृत्यू प्रमाणपत्र आणि होल्डिंग्जचे खाते विवरण सादर करणे आवश्यक आहे. हे लक्षात घेणे महत्त्वाचे आहे की नॉमिनी असण्याचा अर्थ असा नाही की ती व्यक्ती फंडाची कायदेशीर मालक बनते. SEBI च्या नवीन चौकटीनुसार, नॉमिनीला मृत गुंतवणूकदाराच्या कायदेशीर वारसांच्या वतीने trustee म्हणून मालमत्ता मिळते. एएमसीद्वारे नॉमिनीकडे युनिट्स हस्तांतरित करणे ही एएमसीची जबाबदारी पूर्ण करते, परंतु खरा मालक वारसा हक्क कायद्यानुसार निश्चित केला जातो.
हे सर्वात गुंतागुंतीचे प्रकरण आहे. गुंतवणूकदाराने नामनिर्देशित व्यक्तीची कोणतीही माहिती दिलेली नाही. पैसे कोणाला मिळतील. पती/पत्नी, मुले किंवा आई-वडील हे ठरवणे खूप कठीण आहे. अशा परिस्थितीत, दावा करणाऱ्या व्यक्तीला हे सिद्ध करावे लागते की ते मृत व्यक्तीचे कायदेशीर वारस आहेत. SEBI ने दाव्याच्या रकमेनुसार यासाठी वेगवेगळे मार्ग स्थापित केले आहेत:
लहान दावे (₹१०,००० पर्यंत – SOA मोडसाठी): ‘क्विक ट्रान्समिशन प्रोसेसिंग’ (QTP) मार्ग जवळच्या नातेवाईकांसाठी आई-वडील, पती/पत्नी, मुले यांच्यासाठी आहे. यासाठी हस्तांतरण-सह-हमीपत्र, मृत्यू प्रमाणपत्र आणि नातेसंबंधाचा पुरावा आवश्यक आहे.
₹१०,००० ते ₹१० लाख दरम्यानचे दावे: हे “सरलीकृत दस्तऐवजीकरण” श्रेणी अंतर्गत येते. मूलभूत कागदपत्रांसोबत नोटरीकृत क्षतिपूर्ती बंधपत्र आणि कायदेशीर वारसांकडून नोटरीकृत प्रतिज्ञापत्र/ना हरकत प्रमाणपत्र आवश्यक असू शकते.
₹१० लाखांवरील दावे: अधिक मजबूत कागदपत्रे, जसे की मृत्युपत्रासोबत indemnity bond, कायदेशीर वारसा हक्क प्रमाणपत्र किंवा उत्तराधिकार प्रमाणपत्र, आवश्यक असू शकतात. सुदैवाने, प्रत्येक प्रकरणात मृत्युपत्राची प्रोबेट अनिवार्य नाही.
टीप: जर म्युच्युअल फंडाचे युनिट्स डिमॅट खात्यात ठेवले असतील, तर या मर्यादा बदलतात. डिमॅट खात्यांसाठी QTP मर्यादा ₹३०,००० पर्यंत आहे आणि सुलभ कागदपत्र मर्यादा ₹३० लाख पर्यंत आहे.
मृत्यू प्रमाणपत्र: आता, मूळ प्रमाणपत्र सर्वत्र सोबत बाळगण्याची गरज नाही. SEBI ने QR कोड असलेली पडताळणीयोग्य मृत्यू प्रमाणपत्रे देखील स्वीकारली आहेत.
कालमर्यादा: सर्व आवश्यक कागदपत्रे मिळाल्यानंतर, AMC ने २१ कॅलेंडर दिवसांच्या आत ट्रान्समिशन दाव्यावर प्रक्रिया करणे आवश्यक आहे. कोणताही विलंब किंवा दावा नाकारल्यास त्याचे लेखी स्पष्टीकरण देणे आवश्यक आहे.
पोचपावती: दावा सादर केल्यावर, प्रक्रिया करणाऱ्या संस्थेने त्वरित पोचपावती देणे आणि सुरुवातीलाच कोणतीही विसंगती उघड करणे आवश्यक आहे.