रविवार, 11 ऑक्टोबर 2026

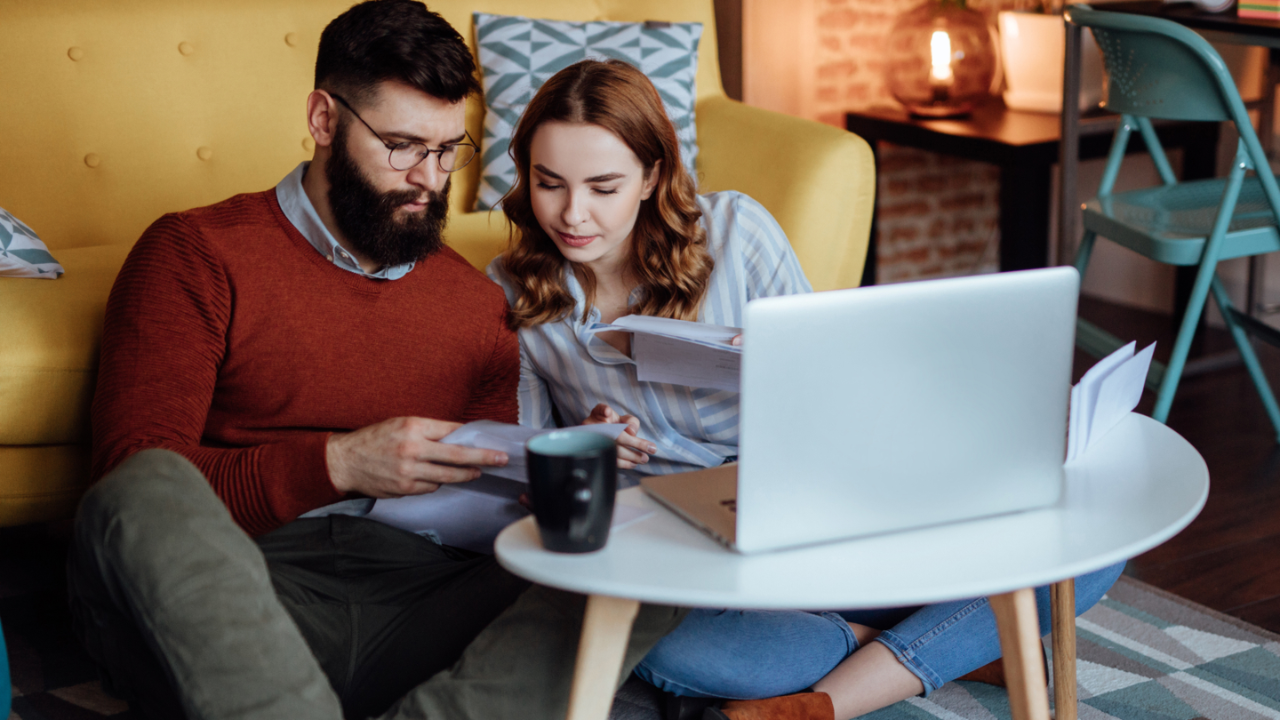
पती-पत्नीमध्ये पैशांवरुन भांडण? ( सौजन्य - सोशल मीडिया )


Dhruv Rathee Net Worth : युट्यूबर ध्रुव राठीकडे किती कोटींची मालमत्ता? कुठून होते सर्वाधिक कमाई?
एक मजबूत आर्थिक पाया उभारण्यासाठी मोकळा संवाद आणि स्पष्ट ध्येये आवश्यक असतात. एक जोडपे म्हणून पैशांचे व्यवस्थापन करणे म्हणजे केवळ हिशोब ठेवणे नव्हे, तर जीवनातील प्राधान्यक्रम जुळवून घेणे देखील आहे. सुरुवात करण्यासाठी, प्रसिद्ध ५०/३०/२० नियमावर आधारित कौटुंबिक जीवनासाठी येथे एक टप्प्याटप्प्याने आणि ठोस पद्धत दिली आहे: ५०% गरजा, ३०% इच्छा किंवा छंद, आणि २०% बचत/गुंतवणूक.
भाडे, किराणा सामान आणि युटिलिटी बिलांसारख्या सामायिक खर्चांसाठी, प्रत्येक जोडीदार आपल्या उत्पन्नानुसार समान किंवा प्रमाणात योगदान देतो. प्रत्येक जोडीदार कोणत्याही पश्चात्तापाशिवाय वैयक्तिक खर्चांसाठी जसे की छंद, खरेदी ही स्वतंत्र खाते ठेवू शकतो. आपत्कालीन निधी, सुट्ट्या किंवा घराच्या डाउन पेमेंटसारख्या गोष्टींसाठी स्वतंत्र निधी तयार करा.
तुमचे बजेट व्यवस्थित करण्याचा एक सोपा मार्ग म्हणजे तुमच्या एकूण हातात येणाऱ्या पगाराची तीन भागांमध्ये विभागणी करणे.
गरजा (५०%): जसे की घरगुती खर्च, किराणा सामान, आरोग्यसेवा, वाहतूक, कर्जाची किमान परतफेड आणि युटिलिटी बिले.
इच्छा (३०%): बाहेर जेवणे, मनोरंजन, सबस्क्रिप्शन आणि प्रवास.
बचत आणि कर्ज (२०%): आपत्कालीन निधी तयार करणे, निवृत्तीसाठी गुंतवणूक करणे आणि जास्त व्याज असलेले कर्ज लवकर फेडणे.
मोठी गुंतवणूक करण्यापूर्वी, जास्त परतावा देणाऱ्या बचत खात्यात (HYSA) ३ ते ६ महिन्यांच्या आवश्यक खर्चाएवढी रक्कम जमा करण्यावर लक्ष केंद्रित करा. नोकरी गमावणे, वैद्यकीय आपत्कालीन परिस्थिती किंवा अनपेक्षित दुरुस्तीच्या वेळी हे एक सुरक्षा कवच म्हणून काम करते, ज्यामुळे तुम्हाला जास्त व्याज असलेल्या क्रेडिट कार्डांवर अवलंबून राहावे लागत नाही.
तुमच्यापैकी कोणावर क्रेडिट कार्डचे कर्ज किंवा जास्त व्याज असलेले वैयक्तिक कर्ज (साधारणपणे ७-८% पेक्षा जास्त) असल्यास, ते फेडण्यास प्राधान्य द्या. हे तुमच्या पैशांवर हमखास जास्त परतावा मिळवण्यासारखे आहे, कारण थकबाकी ठेवल्यावर व्याजाचा खर्च येतो.