सोमवार, 9 नोव्हेंबर 2026

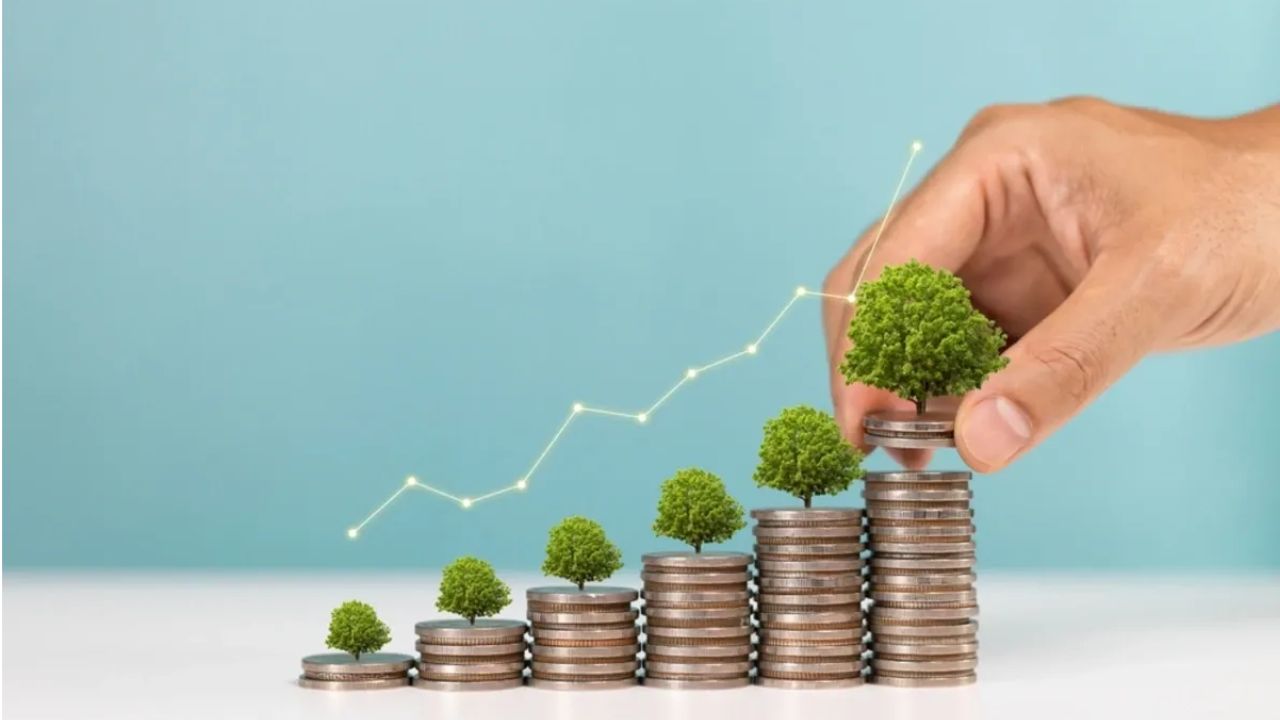
कमी कमाई करणारेही बनू शकतात लखपती! ( सौजन्य - सोशल मीडिया )


जर तुम्ही दररोज ₹100 वाचवले, तर ते महिन्याला ₹3,000 होतात. जर तुम्ही हे ₹3,000 दरमहा म्युच्युअल फंड SIP मध्ये गुंतवले आणि सरासरी वार्षिक 12% परतावा मिळवला, तर या तक्त्यावरून समजून घेऊया की कालांतराने तुमचे पैसे कसे वाढतात:
| गुंतवणुकीचा कालावधी | मासिक गुंतवणूक | एकूण गुंतवणूक | अंदाजित परतावा | एकूण निधी (मृत्युपत्र मूल्य) |
|---|---|---|---|---|
| ५ वर्षे | ₹३,००० | ₹१.८० लाख | ₹६७,४५९ | ₹२.४७ लाख |
| १० वर्षे | ₹३,००० | ₹३.६० लाख | ₹३.३७ लाख | ₹६.९७ लाख |
| १५ वर्षे | ₹३,००० | ₹५.४० लाख | ₹९.७३ लाख | ₹१५.१३ लाख |
गुंतवणुकीचा कालावधी मासिक गुंतवणूक एकूण गुंतवणूक अंदाजित परतावा
एकूण निधी (मृत्युपत्र मूल्य)
५ वर्षे ₹३,००० ₹१.८० लाख ₹६७,४५९ ₹२.४७ लाख
१० वर्षे ₹३,००० ₹३.६० लाख ₹३.३७ लाख ₹६.९७ लाख
१५ वर्षे ₹३,००० ₹५.४० लाख ₹९.७३ लाख ₹१५.१३ लाख
SIP ची सर्वात चांगली गोष्ट म्हणजे त्यावर व्याजावर व्याज मिळते, म्हणजेच तुम्हाला चक्रवाढीचा फायदा होतो. तुम्ही केवळ तुमच्या जमा केलेल्या रकमेवरच नाही, तर तुम्हाला मिळणाऱ्या प्रत्येक परताव्यावरही व्याज मिळवता.
यामुळेच पहिल्या काही वर्षांत गुंतवणूक आणि परतावा यातील फरक लक्षात येत नाही, पण जसजसा वेळ जातो, तसतसा परताव्याचा आलेख वेगाने वाढू लागतो. म्हणून, गुंतवणुकीमध्ये तुम्ही सुरुवातीला किती पैसे गुंतवता हे महत्त्वाचे नाही, तर तुम्ही तुमची गुंतवणूक किती काळ चालू ठेवता हे सर्वात महत्त्वाचे आहे.
( Desclaimer : येथे म्युच्युअल फंडांबद्दल दिलेली माहिती हा गुंतवणुकीचा सल्ला नाही. गुंतवणूक करण्यापूर्वी कृपया आपल्या आर्थिक सल्लागाराचा सल्ला घ्या. )
Ans: जर तुम्ही दररोज १०० रुपये बाजूला ठेवले आणि ते चांगल्या परतावा देणाऱ्या म्युच्युअल फंड एसआयपी (SIP) किंवा दीर्घकालीन सरकारी बचत योजनांमध्ये शिस्तबद्ध पद्धतीने गुंतवले, तर चक्रवाढ व्याजाच्या फायद्यामुळे १५ लाखांपर्यंतचा निधी उभा राहू शकतो.
Ans: सर्वप्रथम आपल्या मासिक खर्चाचे नियोजन करून त्यातून काही रक्कम बाजूला काढावी. त्यानंतर पोस्ट ऑफिसच्या लहान बचत योजना किंवा रिकरिंग डिपॉझिट (RD) अथवा सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅनचा (SIP) पर्याय निवडावा.
Ans: जितकी गुंतवणूक लांबच्या कालावधीसाठी केली जाते, तितका 'कंपाऊंडिंग'चा फायदा जास्त मिळतो आणि छोट्या रकमेतूनही मोठा फंड तयार होणे शक्य होते.