शनिवार, 19 सप्टेंबर 2026

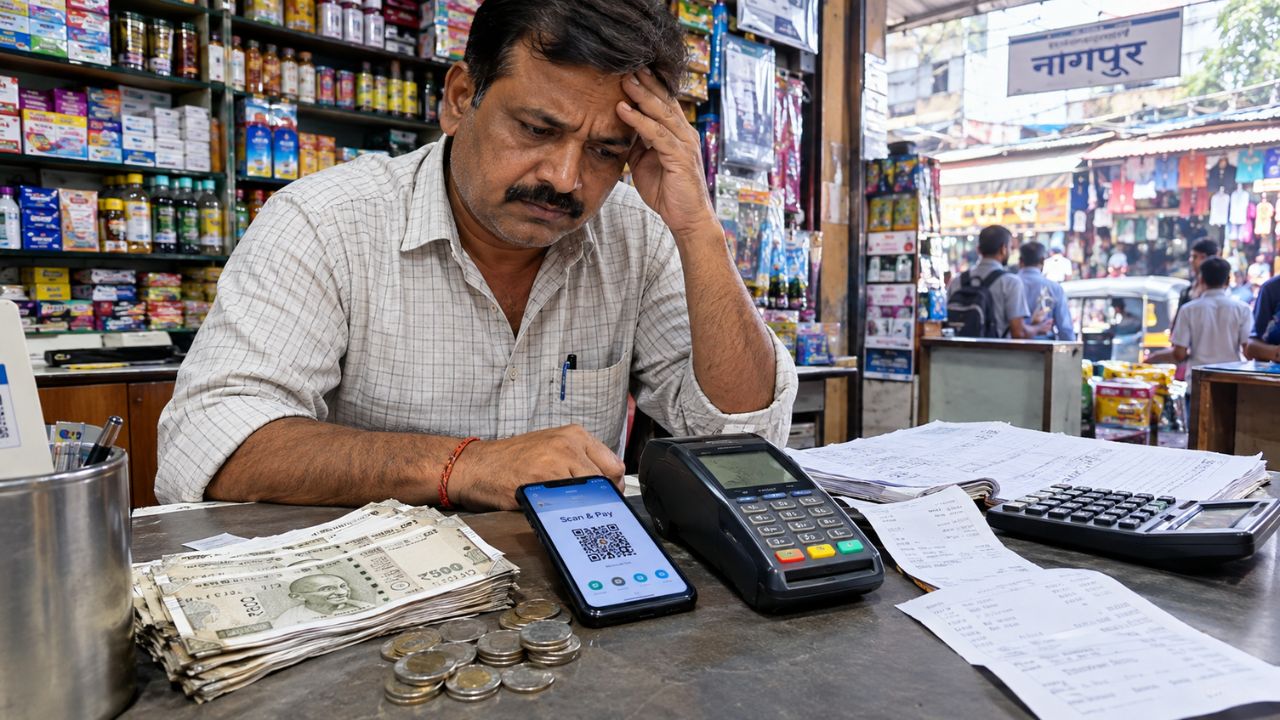
फोटो सौजन्य AI


एकीकडे व्यापाऱ्यांसाठी रोख व्यवहारांवरील नियम आणि मर्यादा सातत्याने वाढत आहेत, तर दुसरीकडे रोख रक्कम जमा करणे, रोख रक्कम काढणे, किमान शिल्लक ठेवण्याची अट, विविध बँकिंग सेवा आणि एटीएम वापरासाठी वेगवेगळे शुल्क आकारले जात आहे.
व्यवहार अधिक जलद, सोपे आणि कमी खर्चाचे करणे हा तंत्रज्ञान आणि डिजिटल बँकिंगचा उद्देश होता. परंतु तंत्रज्ञानाच्या प्रगतीबरोबर बैंकिंग शुल्क वाढतच राहिले, तर ग्राहक आणि लहान व्यापाऱ्यांना किती फायदा मिळत आहे?
आयकर कायद्याचे कलम ४० अ ३) सर्वसाधारणपणे दररोज १०,००० पेक्षा जास्त रोख व्यावसायिक खर्च वजावटीसाठी पात्र असण्यास मनाई करते, तर कलम २६९एसटी काही विशिष्ट अपवादांच्या अधीन राहून, २ लाख किंवा त्याहून अधिक रोख प्राप्तीचर सर्वसाधारणपणे बंदी घालते.
दरम्यान, डिजिटल पेमेंटला प्रोत्साहन देताना, उच्च एमडीआरची नवीन प्रणाली व्यापाऱ्यांसाठी खर्चिक देखील ठरत आहे. त्यामुळे, सरकारने हे सुनिश्चित केले पाहिजे की डिजिटल पेमेंटला प्रोत्साहन देणाऱ्या धोरणांमुळे असे शुल्क आकारले जाऊ नये, ज्यामुळे व्यापारी मोठी रक्कम लहान भागांमध्ये विभागण्यास किंवा रोख पेमेंटकडे परतण्यास प्रवृत्त होतील.
Nagpur News : प्रवासात बाळाला मांडीवर घेतलं तर ३ हजारांचा फटका! नियमाने पालकांना धक्का
त्याचप्रमाणे, जनतेचा विश्वास टिकवून ठेवण्यासाठी मोठ्या कर्ज खात्याबाबत आणि एनपीए खात्यांबाबत पारदर्शकता आणि एकसमान नियम आवश्यक आहेत. सामान्य ग्राहकाला हे जाणून घ्यायचे आहे की, जो व्यक्ती आपली छोटी कर्जे आणि बैंक शुल्क वेळेवर परतफेड करतो, त्याच्यावर सतत नवीन शुल्कांचा बोजा का टाकला जातो.
नागपुरात मोठी कारवाई ! महामार्गावरील अवैध ढाबे, बांधकामांवर हातोडा
आरबीआयच्या आकडेवारीनुसार, २०२३-२४ मध्ये अनुसूचित व्यावसायिक बँकांचा निव्वळ नफा अंदाजे ३.५० लाख कोटी होता. याच कालावधीत एकूण अनुत्पादक मालमत्ता (एनपीए) अंदाजे ४.८१ लाख कोटी होती आणि बँकांचे सरासरी निव्वळ व्याज मार्जिन अंदाजे ३.३% होते. त्यामुळे, हा प्रश्न विचारणे स्वाभाविक आहे कीः जेव्हा बँकिंग प्रणाली वेगाने तांत्रिकदृष्ट्या प्रगत आणि डिजिटल होत आहे, आणि शाखा व कागदपत्रांवरील अवलंबित्व कमी होत आहे.
तेव्हा सामान्य बँकिंग सेवांसाठीचे शुल्क अनेक प्रकरणांमध्ये कमी होण्याऐवजी का वाढले पाहिजे? आरबीआयच्या दस्तऐवजांमध्ये अवाजवी सेवा/वापरकर्ता शुल्क आणि वाढीव वापरकर्ता शुल्कांबद्दलच्या ग्राहकांच्या तक्रारींचाही उल्लेख आहे. बँकांच्या उत्पन्नाचा मोठा भाग ठेवींवरील व्याज आणि कर्जावरील व्याज यांच्यातील फरकातून येतो.
आरबीआय निव्वळ व्याज मार्जिनसारख्या निर्देशकांचा वापर करून हे मोजते. हा फरक बँकिंग प्रणालीसाठी आवश्यक आहे, परंतु ठेवींवरील व्याज आणि कर्जावरील व्याज यांच्यातील वास्तविक फरक आणि विविध शुल्कांचा भार अंतिमतः कोणावर पडतो, यावर प्रश्न विचारण्याचा लहान व्यवसाय आणि सामान्य ग्राहकांना हक्क आहे.